






 10 chương trình

 5 chương trình
 8 chương trình
 5 chương trình


 VI
 EN

Từ ngày 01/01/2027, Malta sẽ chính thức triển khai Chương trình Thuế Cá nhân mới (Individual Tax Programme), thay thế và hợp nhất các chương trình thuế cư trú hiện hành. Đáng chú ý, mức thuế tối thiểu hằng năm đối với nhóm Global Resident Status và công dân EU/EEA/Thụy Sĩ sẽ tăng lên 35.000 EUR. Trong khi ngưỡng bất động sản, phí hồ sơ và một số yêu cầu tuân thủ cũng được điều chỉnh. Những thay đổi này có thể tác động đáng kể đến chi phí và kế hoạch thuế của nhà đầu tư quốc tế đang cân nhắc Malta là nơi cư trú.
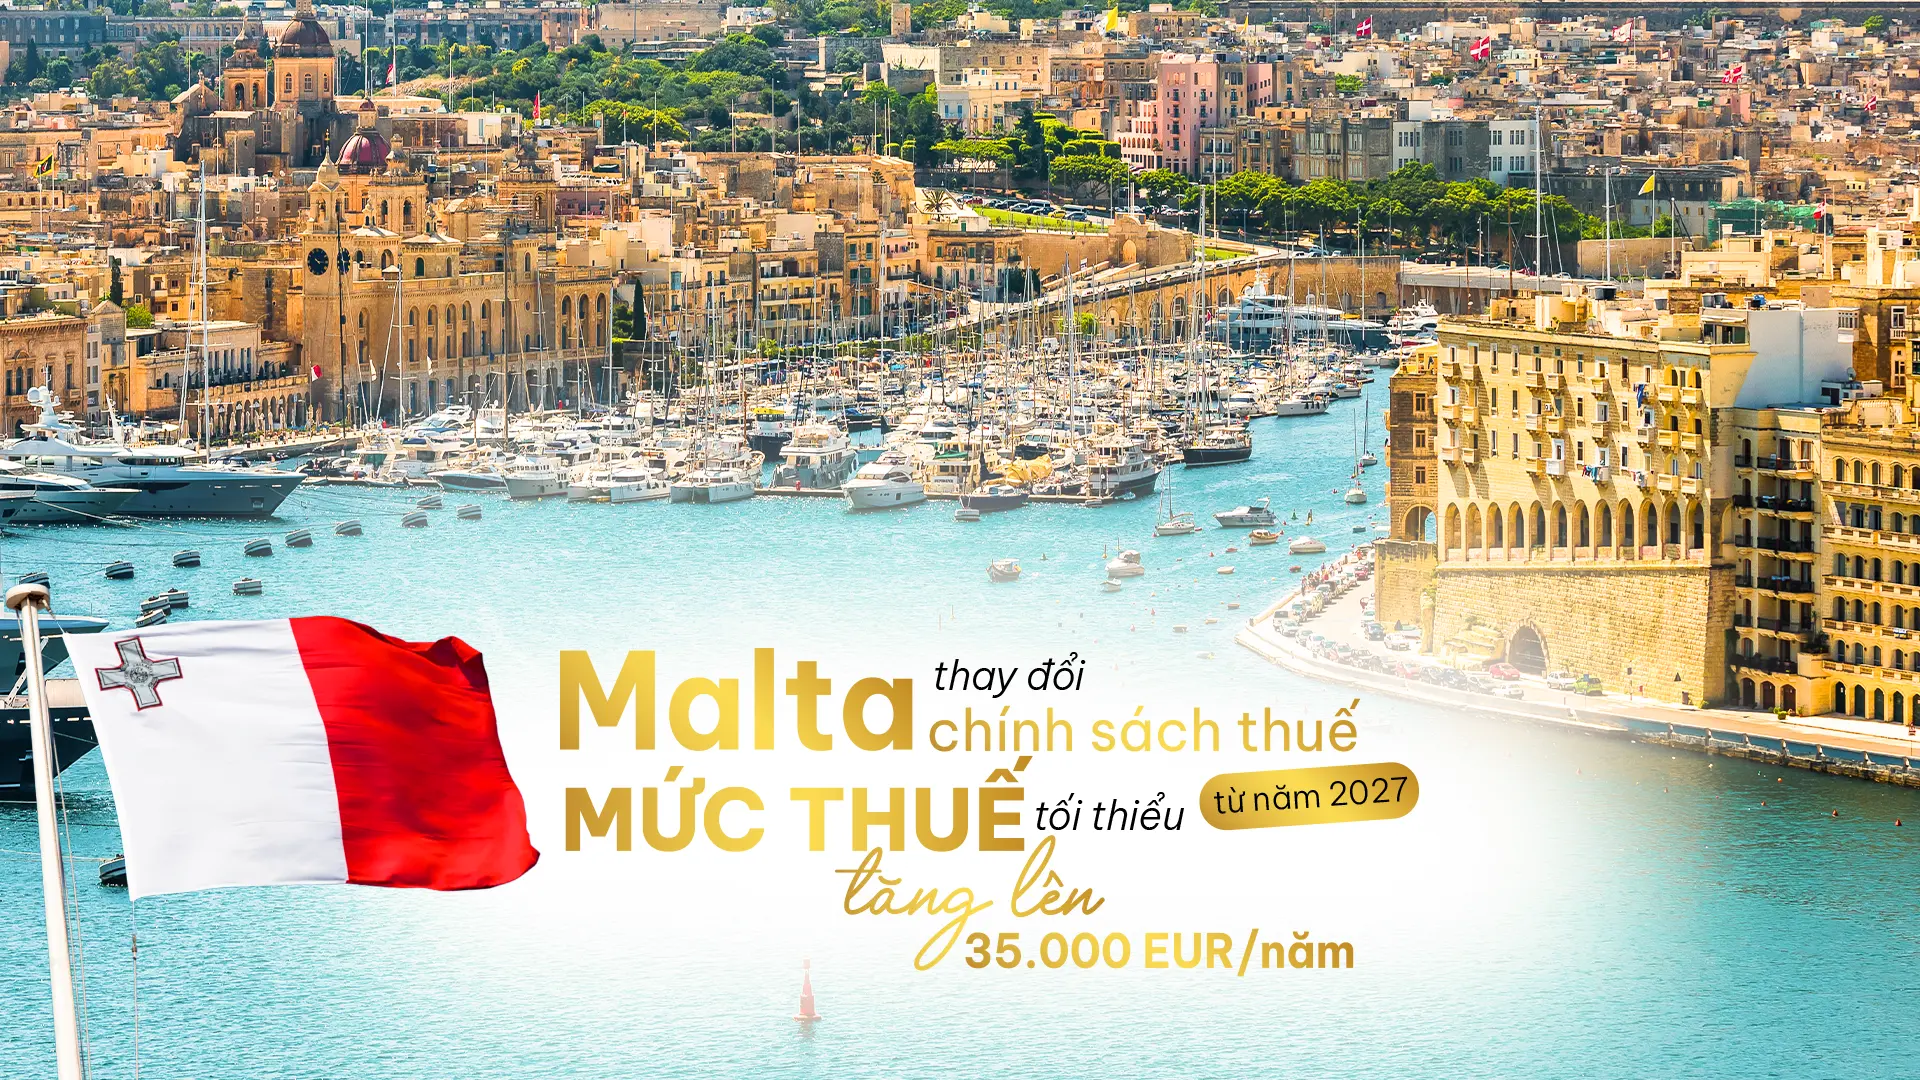
Malta sẽ chính thức áp dụng Chương trình Thuế Cá nhân mới (Individual Tax Programme) từ ngày 01/01/2027, theo Thông báo Pháp lý số 195 năm 2026 được Chính phủ Malta ban hành vào tháng 7/2026. Chương trình mới hợp nhất bốn cơ chế thuế hiện hành, gồm Chương trình Cư trú Toàn cầu, Chương trình Cư trú, Chương trình Hưu trí Malta và Chương trình Lương hưu Liên Hợp Quốc, vào một khung pháp lý thống nhất.
Theo quy định mới, người đáp ứng điều kiện vẫn được hưởng thuế suất 15% đối với thu nhập có nguồn gốc nước ngoài được chuyển vào Malta. Đồng thời có thể được khấu trừ khoản thuế đã nộp tại nước ngoài theo quy định. Thu nhập nước ngoài không chuyển vào Malta tiếp tục được áp dụng theo cơ chế thuế dựa trên nguồn và dòng tiền.
Một điểm đáng chú ý khác là tình trạng thuế theo chương trình mới sẽ có thời hạn 5 năm và có thể gia hạn thêm các chu kỳ 5 năm nếu tiếp tục đáp ứng điều kiện. Trong khi đó, các hồ sơ thuộc chương trình hiện hành được nộp đến hết 31/12/2026 sẽ được áp dụng cơ chế chuyển tiếp theo quy định hiện tại đến 31/12/2031.
Một trong những thay đổi đáng chú ý nhất của chương trình mới là mức thuế tối thiểu hằng năm tăng từ 15.000 EUR lên 35.000 EUR đối với người đáp ứng điều kiện áp dụng. Trong khi đó, mức thuế suất 15% đối với thu nhập có nguồn gốc nước ngoài được chuyển vào Malta vẫn được duy trì.
Điều này đồng nghĩa, dù số thuế tính theo mức 15% thấp hơn 35.000 EUR, người tham gia chương trình vẫn phải đảm bảo mức thuế tối thiểu 35.000 EUR mỗi năm. Khoản thuế này được áp dụng trên cơ sở hộ gia đình và có thể bao gồm thu nhập của vợ/chồng và người phụ thuộc theo quy định.
Với mức tối thiểu mới cao hơn đáng kể so với quy định hiện hành, nhà đầu tư cần tính toán lại tổng nghĩa vụ thuế hằng năm và mức độ phù hợp của chương trình với nguồn thu nhập, tài sản cũng như kế hoạch cư trú tại Malta.
Bên cạnh mức thuế tối thiểu, chương trình mới của Malta cũng điều chỉnh một số ngưỡng tài sản và chi phí tham gia. Cụ thể
Việc Malta nâng mức thuế tối thiểu từ 15.000 lên 35.000 EUR/năm sẽ khiến chi phí tham gia và duy trì chương trình cao hơn so với trước đây. Vì vậy, nhà đầu tư quốc tế cần xem xét tổng thể nguồn thu nhập, tài sản, nhu cầu chuyển thu nhập vào Malta và nghĩa vụ thuế hằng năm, thay vì chỉ dựa trên mức thuế suất 15%.
Việc Malta triển khai chương trình thuế mới từ ngày 01/01/2027 sẽ kéo theo nhiều thay đổi đáng chú ý về mức thuế tối thiểu, điều kiện bất động sản và các khoản phí liên quan.
Với những thay đổi này, việc cập nhật chính sách mới và xem xét tổng thể nguồn thu nhập, tài sản cũng như kế hoạch cư trú sẽ giúp nhà đầu tư chủ động hơn trong quá trình xây dựng chiến lược tài chính quốc tế.
ICANFIELD VIETNAM - GLOBAL ACCESS, TIMELESS LEGACY
Giải pháp cư trú toàn cầu & kiến tạo gia sản cho gia đình Việt
Địa chỉ: Tầng 16, Tòa nhà Saigon Marina IFC, 02 Tôn Đức Thắng, Phường Sài Gòn, TP.HCM
Hotline: 0766.50.66.55
Email: vietnam@icanfield.com
Chia sẻ qua


Đăng bởi Uyên Ngô
Các bài viết liên quan